
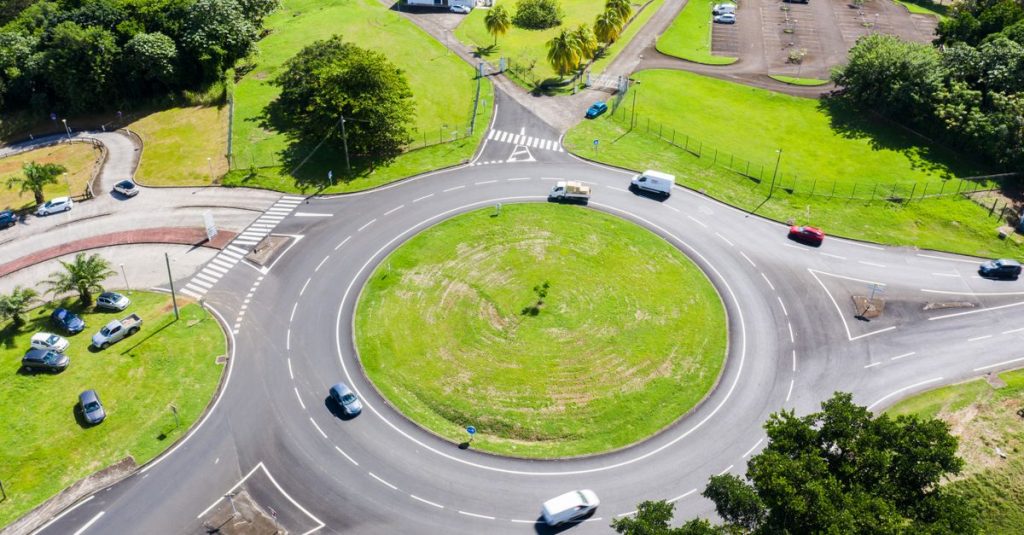
Un accident au rond-point avec des torts partagés à 50/50 ne se résume pas à observer la position des véhicules après la collision. La qualification de l’aménagement, la signalisation, les trajectoires, les changements de voie, le point d’impact et les déclarations recueillies doivent être étudiés ensemble. En France, le langage courant confond souvent le rond-point classique et le carrefour à sens giratoire, alors que leurs règles de priorité peuvent produire des responsabilités totalement différentes.
Lorsqu’aucun conducteur ne peut démontrer précisément la manœuvre de l’autre, les assureurs peuvent retenir un partage des responsabilités. Cette décision influence l’indemnisation des dommages matériels, le bonus-malus, la franchise et parfois la prise en charge des blessures. Comprendre les causes d’un accident, remplir correctement le constat amiable et réunir rapidement les preuves sont donc essentiels pour défendre ses droits et améliorer la sécurité routière de tous les usagers.
Accident au rond-point 50/50 : distinguer le rond-point du carrefour à sens giratoire
La première étape consiste à identifier précisément le type d’intersection concerné. Dans la conversation quotidienne, le mot « rond-point » désigne presque toute chaussée circulaire. Juridiquement et techniquement, cette appellation recouvre pourtant deux configurations distinctes : le rond-point classique soumis à la priorité à droite et le carrefour à sens giratoire dans lequel les véhicules déjà engagés sont généralement prioritaires.
Dans un rond-point classique, aucune signalisation spécifique ne vient modifier la règle générale. En l’absence de panneau « Cédez le passage », de feu ou de marquage particulier, l’article R.415-5 du Code de la route impose la priorité à droite. Un véhicule qui arrive sur l’anneau peut alors être prioritaire sur celui qui circule déjà, à condition de provenir de sa droite. Cette situation existe encore dans certaines places circulaires anciennes, même si elle est moins fréquente que le carrefour giratoire.
Le carrefour à sens giratoire est normalement signalé par un panneau indiquant la circulation autour d’un îlot central et par des lignes de « Cédez le passage » à chaque entrée. Le conducteur qui souhaite s’insérer doit laisser passer les usagers déjà présents sur l’anneau. La largeur de la route, l’importance du trafic ou la vitesse apparente d’un autre véhicule ne suppriment pas cette obligation.
Cette distinction peut modifier entièrement l’analyse d’un sinistre. Imaginons que Camille s’engage dans un giratoire périurbain et heurte une voiture qui circule déjà sur l’anneau. Elle pense d’abord que l’autre conducteur devait ralentir parce qu’il arrivait sur sa gauche. Les photographies prises après la collision révèlent toutefois un panneau « Cédez le passage » placé à son approche et une déformation située sur l’avant droit de son véhicule. Ces éléments peuvent conduire l’assureur à retenir une responsabilité principale, voire totale, contre elle.
Le non-respect de la priorité dans un carrefour giratoire constitue une infraction routière pouvant entraîner une contravention de quatrième classe et un retrait de quatre points. La sanction pénale et la responsabilité civile ne se confondent pas, mais un procès-verbal établi par les forces de l’ordre pèse souvent dans l’évaluation du dossier. Une infraction clairement constatée peut conforter la position de l’assureur, sans dispenser celui-ci d’examiner les autres circonstances.
La signalisation doit être photographiée dès que les conditions de sécurité le permettent. Un panneau masqué par la végétation, une ligne d’arrêt effacée, des travaux récents ou une modification temporaire de la circulation peuvent expliquer une mauvaise compréhension des lieux. Dans un dossier contesté, un plan de voirie, un témoignage ou une image de vidéosurveillance peut démontrer la configuration réelle au moment des faits.
Le fil conducteur de l’analyse est donc simple : avant de rechercher qui a percuté qui, il faut établir quelle règle de priorité s’appliquait exactement. Sans cette vérification, une décision de partage à 50/50 peut reposer sur une lecture incomplète de l’aménagement.
Causes d’un accident au rond-point : insertion, trajectoires et priorité
Les collisions à l’entrée d’un giratoire résultent souvent d’une mauvaise appréciation de la distance ou de la vitesse d’un véhicule déjà engagé. Le conducteur entrant ralentit, regarde rapidement vers la gauche, puis avance avant de disposer d’un espace suffisant. Même à allure modérée, cette insertion peut couper la trajectoire d’un autre usager et provoquer un choc latéral.
Dans un carrefour à sens giratoire, celui qui aborde l’anneau doit être en mesure de s’arrêter. Une visibilité réduite par un utilitaire stationné illicitement, un panneau mal placé ou un trafic dense peut expliquer l’erreur, mais ne fait pas automatiquement disparaître l’obligation de céder le passage. Ces circonstances doivent néanmoins être documentées, car elles peuvent révéler un défaut d’aménagement ou contribuer à expliquer une responsabilité partagée.
Julien, par exemple, arrive à une heure de pointe avec une visibilité limitée par un véhicule de livraison. Il progresse lentement et ne distingue une automobile déjà engagée qu’au dernier moment. La faible vitesse de Julien ne suffit pas à établir son absence de faute, mais les photographies montrant l’obstacle, l’état du marquage et la position des véhicules peuvent conduire à une analyse plus nuancée que le simple constat « véhicule entrant contre véhicule circulant ».
Le partage des torts à 50/50 n’est pas une règle automatique applicable à toute collision d’entrée. Il peut être retenu lorsque les deux conducteurs ont commis une imprudence, ou lorsque les preuves ne permettent pas de reconstituer la chronologie. Deux voitures qui s’engagent presque simultanément sur une entrée très large, sans voies clairement matérialisées, peuvent produire des versions contradictoires. Chacun affirme être déjà engagé et considère l’autre comme responsable.
Le point d’impact donne alors des indications précieuses. Une collision entre l’avant du véhicule entrant et le flanc d’une voiture déjà installée dans l’anneau peut confirmer une insertion tardive. À l’inverse, des dommages répartis sur les deux parties avant, associés à des traces de freinage et à une absence de marquage clair, peuvent laisser subsister un doute sérieux.
Le clignotant ne modifie jamais la priorité. Il informe les autres usagers d’une intention, mais ne transforme pas une manœuvre dangereuse en déplacement autorisé. Un automobiliste qui active son indicateur puis coupe la trajectoire d’un véhicule déjà présent reste susceptible d’être tenu responsable. Cette confusion est fréquente dans les échanges entre conducteurs : « J’avais mis mon clignotant » ne signifie pas « j’avais le droit de passer ».
Les assureurs confrontent donc les déclarations aux dégâts, au croquis du constat, aux éventuelles marques de freinage et à la position des véhicules après l’accident. La vitesse peut également devenir un facteur déterminant, notamment lorsque l’un des conducteurs n’a pas pu éviter une voiture qui s’est engagée brusquement. Une faute de priorité et une vitesse excessive peuvent ainsi contribuer ensemble à la collision.
Pour les conducteurs, la meilleure prévention consiste à aborder l’entrée avec une allure permettant l’arrêt immédiat, sans se laisser guider par une estimation approximative de la distance. Une insertion réussie repose moins sur la rapidité de décision que sur la capacité à rendre sa trajectoire prévisible.
Responsabilités dans le rond-point : changement de voie et sortie dangereuse
À l’intérieur d’un giratoire à plusieurs voies, la plupart des litiges concernent moins la priorité d’entrée que les déplacements latéraux. Un conducteur peut être correctement engagé dans l’anneau et devenir responsable quelques secondes plus tard s’il change de file sans vérifier la présence d’un autre véhicule. Le principe est identique à celui d’une route classique : tout changement de voie doit être préparé, signalé et réalisé sans gêner les usagers déjà installés sur la file visée.
Nadia circule sur la voie intérieure d’un giratoire à deux voies et souhaite prendre la deuxième sortie. Elle active son clignotant puis se rabat vers l’extérieur, mais heurte l’aile avant d’une voiture qui suit sa trajectoire sur la voie extérieure. Son indicateur de direction prouve qu’elle voulait sortir, pas qu’elle bénéficiait d’une priorité. Si l’autre véhicule conservait sa file, Nadia risque d’être considérée comme responsable du déplacement latéral.
La situation peut être différente lorsque le conducteur de la voie extérieure se déporte lui-même, franchit une ligne continue ou suit une trajectoire interdite par les flèches directionnelles. Les marquages au sol deviennent alors essentiels. Une ligne de séparation, une voie réservée ou une flèche imposant une direction peut démontrer qu’un usager ne pouvait pas continuer comme il le prétend dans le constat.
La sortie concentre des risques particuliers. Un véhicule placé sur la voie intérieure ne doit pas traverser brusquement la voie extérieure pour atteindre une branche. Il doit anticiper son rabattement, contrôler les rétroviseurs et les angles morts, puis renoncer à la sortie si l’espace est insuffisant. Manquer une sortie est préférable à provoquer une collision, même si cette décision impose de refaire un tour complet de l’anneau.
Thomas l’a appris après avoir tenté de rejoindre une sortie au dernier moment. Il a déplacé sa voiture vers la droite alors qu’une automobile circulait déjà sur la voie extérieure. Le choc a touché le flanc arrière du véhicule poursuivant sa trajectoire. Malgré l’utilisation du clignotant, l’assureur a retenu une manœuvre de rabattement non sécurisée, car l’indicateur ne donnait aucun droit de passage.
Les chocs arrière relèvent d’une logique différente. Le conducteur qui percute le véhicule qui le précède est généralement présumé ne pas avoir conservé une distance suffisante ou ne pas avoir maîtrisé son allure. Cette présomption peut être discutée si la voiture précédente a effectué une marche arrière imprévisible, s’est immobilisée sans motif dans une zone dangereuse ou a créé un obstacle anormal. Là encore, la preuve des circonstances est déterminante.
Les deux-roues sont particulièrement exposés dans ces configurations. Un motard ou un cycliste peut se trouver dans un angle mort, et une manœuvre d’évitement peut entraîner une chute sans contact direct. La loi Badinter permet de prendre en compte l’implication d’un véhicule même lorsque la victime n’a pas été matériellement percutée, à condition d’établir le lien entre la manœuvre du véhicule et la chute.
Un poids lourd doit également faire l’objet d’une vigilance renforcée. Sa remorque, son porte-à-faux et ses angles morts peuvent masquer un cycliste ou un scooter à droite lors d’une sortie. La trajectoire large imposée par les caractéristiques du véhicule n’autorise pas son conducteur à négliger les contrôles. La prévention repose sur une vitesse faible, des signaux lisibles et une observation constante des zones latérales.
Dans un rond-point, la responsabilité accompagne donc le mouvement réalisé. Être déjà sur l’anneau ne protège pas un conducteur qui coupe une file, tandis qu’un usager extérieur ne devient pas prioritaire simplement parce qu’il se trouve près d’une sortie.
Accident 50/50 et assurance : indemnisation, malus et franchise
Une fois les responsabilités évaluées, il faut distinguer l’indemnisation des autres personnes, la réparation de son propre véhicule et la prise en charge des dommages corporels. Dans un accident classé à 50/50, chaque conducteur est considéré comme partiellement fautif. Les assureurs peuvent alors indemniser une partie des dommages adverses selon les mécanismes de gestion applicables, notamment la convention IRSA entre compagnies.
La convention IRSA facilite le règlement des dommages matériels entre assureurs, mais elle ne constitue pas une loi générale fixant tous les droits des victimes. Le contrat souscrit reste essentiel. Une assurance au tiers couvre principalement la responsabilité civile, c’est-à-dire les dommages causés aux autres. Elle ne finance pas nécessairement les réparations du véhicule de son propre assuré lorsque celui-ci est reconnu partiellement responsable.
Avec une formule tous risques ou une garantie dommages, le véhicule assuré peut être réparé selon les conditions contractuelles. Une franchise peut rester due. Dans un partage à parts égales, certaines conventions ou garanties prévoient une franchise réduite en proportion de la responsabilité, mais cette règle doit être vérifiée dans les conditions particulières du contrat. Il ne faut pas confondre une pratique de règlement entre compagnies et une garantie effectivement prévue par la police.
Un exemple permet de comprendre l’enjeu. Le véhicule de Sarah subit 1 600 euros de dégâts et sa responsabilité est fixée à 50 %. Si elle dispose uniquement d’une assurance au tiers, ses propres réparations peuvent rester à sa charge, sauf garantie complémentaire. Avec une garantie dommages, son assureur peut intervenir selon le contrat, déduction faite d’une éventuelle franchise. Le montant réellement versé ne se déduit donc pas uniquement du pourcentage de torts.
Le bonus-malus est également affecté. En règle générale, un sinistre responsable à moitié entraîne une majoration du coefficient de réduction-majoration inférieure à celle d’un accident entièrement responsable. La hausse couramment appliquée est de 12,5 %, contre 25 % pour une responsabilité totale, sous réserve des règles contractuelles et réglementaires applicables. Un conducteur dont le coefficient était de 0,80 pourrait ainsi atteindre 0,90 après un sinistre classé 50/50.
Cette évolution peut sembler limitée, mais elle augmente la prime et ralentit la progression du bonus. Elle peut aussi influencer le tarif lors d’un changement de véhicule ou d’assureur. Pour cette raison, un conducteur qui estime avoir été injustement classé à parts égales a intérêt à demander le détail de la décision plutôt qu’à accepter immédiatement la répartition.
Les dommages corporels obéissent à une logique distincte. La loi du 5 juillet 1985, dite loi Badinter, protège fortement les passagers, les piétons et les cyclistes victimes d’un accident impliquant un véhicule terrestre à moteur. Le conducteur blessé voit son indemnisation examinée en fonction de sa propre faute, laquelle peut réduire ou exclure la réparation de ses blessures.
Une douleur cervicale, une fracture ou une limitation professionnelle doit être déclarée rapidement à un médecin. Le certificat médical initial, les ordonnances, les arrêts de travail et les justificatifs de soins permettent d’établir l’évolution du dommage. Une expertise médicale peut ensuite déterminer les séquelles, le déficit fonctionnel, l’incidence professionnelle et les frais futurs.
Le dossier d’assurance doit donc distinguer trois questions : qui a commis quelle faute, quelles garanties couvrent les dégâts matériels et quels préjudices corporels doivent être réparés. Cette séparation évite qu’un simple pourcentage de responsabilité masque la réalité financière et humaine de l’accident.
Contester un partage de responsabilité après une collision au rond-point
Un classement à 50/50 n’est pas nécessairement définitif. Il peut résulter d’une analyse provisoire, d’un constat incomplet ou d’un manque de preuves au moment de la déclaration. Pour le contester, il faut présenter une chronologie précise et démontrer en quoi les éléments objectifs contredisent la répartition retenue.
Le constat amiable constitue le document central du dossier. Chaque case doit correspondre exactement à la manœuvre effectuée : véhicule entrant, véhicule déjà engagé, changement de file, sortie, arrêt ou collision par l’arrière. Le croquis doit faire apparaître les branches du giratoire, le nombre de voies, le sens de circulation, la signalisation et le point de contact.
Une erreur de dessin peut modifier l’interprétation d’un sinistre. Camille avait signé un croquis qui représentait seulement deux voitures côte à côte, sans montrer qu’elle tentait de sortir tandis que l’autre véhicule continuait sur la voie extérieure. Les photographies prises ensuite ont révélé les flèches au sol et l’orientation des déformations. L’assureur a pu réexaminer la scène à partir de ces informations complémentaires.
Les images doivent présenter à la fois la vue générale et les détails. Il faut photographier les panneaux, les lignes de priorité, les flèches, les voies, les obstacles visuels, les traces au sol et les dégâts sous plusieurs angles. Les fichiers originaux doivent être conservés, car leur date et leurs caractéristiques peuvent contribuer à leur crédibilité.
Les témoins peuvent également faire la différence. Un piéton, un commerçant ou un conducteur arrêté à proximité peut décrire la trajectoire observée, sans interpréter juridiquement la scène. Une attestation utile relate des faits précis : véhicule déjà dans l’anneau, clignotant visible, freinage, changement de file ou chute d’un deux-roues.
Une caméra municipale, une caméra de commerce ou une dashcam peut fournir une séquence objective. Les images de vidéosurveillance sont parfois conservées pendant une période limitée. Il faut donc demander rapidement leur préservation, en indiquant la date, l’heure approximative et le lieu exact de l’accident. L’accès à ces enregistrements peut dépendre de l’autorité qui les détient et des règles de protection des données.
L’expertise automobile analyse les déformations, les traces de peinture, l’orientation des rayures et la hauteur des chocs. Une marque longitudinale sur une aile peut confirmer un frottement lors d’un changement de voie, tandis qu’un enfoncement frontal peut correspondre à une insertion. Ces indices ne suffisent pas toujours seuls, mais leur concordance avec le croquis renforce considérablement une version.
Si l’assureur maintient le partage, une réclamation écrite doit exposer les faits et joindre toutes les preuves. Une contre-expertise peut être demandée lorsque l’évaluation technique est contestable. La médiation de l’assurance constitue une étape possible après une réclamation préalable, tandis qu’une action devant le tribunal judiciaire reste envisageable lorsque le désaccord persiste.
Après un accident, il faut sécuriser les lieux, appeler les secours en cas de blessure, relever les coordonnées des témoins et déclarer le sinistre dans le délai prévu par le contrat, souvent fixé à cinq jours ouvrés. Il ne faut pas signer une reconnaissance de responsabilité sous la pression ni accepter une offre définitive sans en comprendre la portée.
La preuve se construit rarement à partir d’un seul élément. Elle résulte de la convergence entre la signalisation, les trajectoires, le point d’impact, les déclarations et les données techniques. Plus cette reconstitution est précise, moins une répartition automatique à 50/50 peut s’imposer à un conducteur qui dispose d’arguments solides.