
Retrouver une voiture abîmée après quelques minutes ou plusieurs heures sur un parking provoque souvent le même mélange de colère, d’inquiétude et d’impuissance. Rayure profonde, aile enfoncée, rétroviseur arraché, vitre brisée ou traces de peinture étrangère : chaque dommage matériel raconte un scénario différent et impose une réaction adaptée. La priorité consiste à préserver les preuves avant toute tentative de nettoyage ou de déplacement.
Collision avec un véhicule voisin, acte volontaire, intempérie ou délit de fuite, les démarches ne sont pas identiques. Clara, qui a retrouvé sa citadine endommagée devant un centre commercial, a d’abord photographié la position de son automobile, relevé les traces au sol et interrogé les commerces voisins. Cette méthode lui a permis de constituer un dossier solide avant sa déclaration de sinistre auprès de son assurance.
Voiture abîmée sur un parking : identifier l’origine des dégâts
Lorsqu’un automobiliste découvre sa voiture détériorée, le premier réflexe ne doit pas être de repartir immédiatement. Il faut examiner la scène avec méthode, car la nature des marques peut orienter la procédure, désigner un responsable potentiel et déterminer la garantie mobilisable. Une aile froissée à hauteur de pare-chocs ne présente pas les mêmes indices qu’une carrosserie rayée avec une pointe métallique.
Rechercher les traces d’un accident de stationnement
Un accident survenu pendant le stationnement laisse fréquemment des indices matériels : peinture transférée, fragments de plastique, éclats de feu, traces de pneu ou déformation correspondant à la hauteur d’un autre véhicule. Examinez la carrosserie sous plusieurs angles et vérifiez les éléments proches, comme le passage de roue, la jante, le capteur de stationnement ou la plaque d’immatriculation.
Une voiture garée à côté peut présenter une marque compatible avec le choc. Il ne faut toutefois pas accuser directement son propriétaire sur la seule base d’une ressemblance visuelle. Relevez calmement la plaque, l’emplacement exact et l’état des véhicules, puis sollicitez un agent de sécurité ou les forces de l’ordre si la discussion devient tendue.
Si le responsable est encore présent, les conducteurs doivent remplir un constat amiable. Le document doit mentionner la date, l’heure, le lieu précis, les circonstances, les dégâts apparents et les coordonnées des assurances. Même lorsque l’impact semble léger, une déformation interne du pare-chocs ou un radar mal calibré peut apparaître après démontage.
Distinguer vandalisme, intempéries et dégradation accidentelle
Des rayures parallèles sur plusieurs panneaux, une vitre cassée sans choc visible ou des pneus volontairement dégonflés orientent plutôt vers un acte de vandalisme. Dans ce cas, le dépôt de plainte est essentiel. Il établit officiellement la nature des faits et donne à l’assureur un élément de référence pour analyser la demande d’indemnisation.
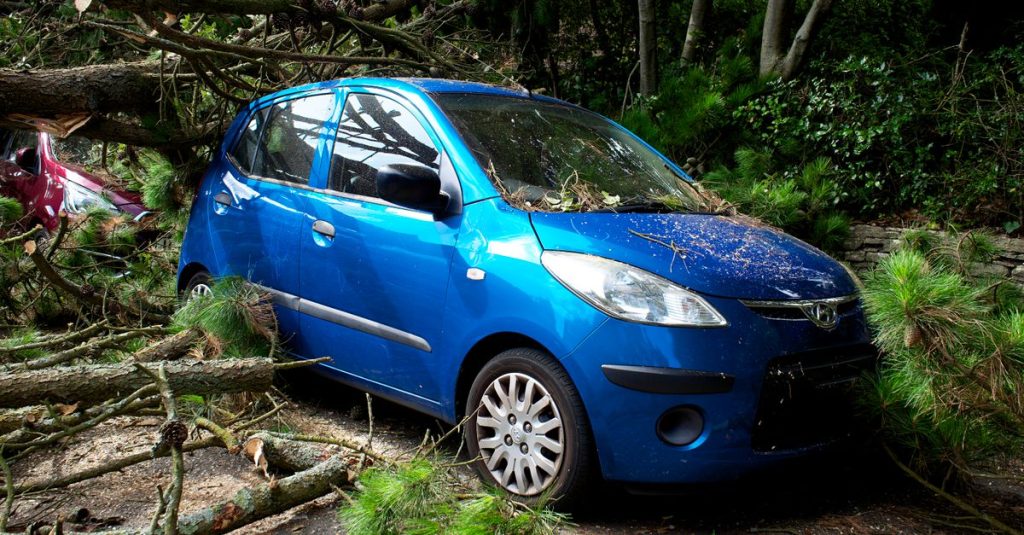
Les événements climatiques produisent d’autres signes. La grêle forme des impacts ronds sur le capot, le toit et les montants horizontaux, tandis qu’une branche tombée peut provoquer une longue déformation localisée. Après une tempête, photographiez également l’environnement : arbre cassé, tuiles au sol, panneau déplacé ou accumulation inhabituelle d’eau.
Clara a d’abord cru à une tentative de vandalisme en découvrant une rayure sur sa portière. En observant la marque, le garagiste a identifié un transfert de peinture bleue correspondant à un véhicule ayant frotté en manœuvrant. Cette distinction a changé la stratégie : recherche de témoins et de vidéos plutôt que déclaration immédiate au titre de la garantie vandalisme.
Éviter les gestes qui fragilisent le dossier
Ne nettoyez pas les traces avant de les avoir documentées. Un coup de chiffon peut effacer une particule de peinture ou une empreinte utile à l’expertise. Ne tentez pas non plus de remettre en place un rétroviseur ou de redresser une aile si cela risque de masquer l’ampleur du dommage.
Si le véhicule gêne la circulation, déplacez-le uniquement après avoir pris des photos de l’incident et noté sa position initiale. En présence d’un danger, la sécurité des personnes prime : activez les feux de détresse, éloignez-vous de la zone de circulation et appelez les secours si nécessaire. La première règle est simple : conserver la scène avant de chercher à effacer ses conséquences.
Une fois l’origine probable des dégâts identifiée, l’étape suivante consiste à rassembler des éléments suffisamment précis pour établir les faits, même lorsque l’auteur a quitté les lieux.
Voiture endommagée en stationnement : recueillir les preuves utiles
Un véhicule abîmé sans témoin direct n’est pas automatiquement privé de recours. La difficulté vient surtout de la reconstitution : il faut démontrer que les dommages existaient après le stationnement, préciser le lieu et fournir des indices permettant de relier l’événement à un tiers, à une dégradation volontaire ou à un phénomène extérieur. Un dossier clair facilite le travail de la police, du gestionnaire du site et de l’assureur.
Photographier la voiture et son environnement
Commencez par réaliser des vues générales montrant la voiture dans son emplacement. Photographiez les lignes au sol, le numéro de la place, les bornes, les véhicules voisins, les panneaux et les accès au parking. Ces images situent le sinistre et évitent qu’une photographie rapprochée soit interprétée comme une simple ancienne rayure.
Poursuivez avec des plans rapprochés de chaque impact, en variant la distance et l’angle. Une pièce de monnaie ou une règle placée à côté de la marque peut aider à apprécier sa dimension, mais ne posez rien sur une zone susceptible de contenir des traces. Activez la géolocalisation et conservez les fichiers originaux lorsque votre téléphone le permet.
Notez immédiatement la date, l’heure de découverte, l’heure d’arrivée sur le parking et, si possible, l’heure approximative du dernier contrôle du véhicule. Clara avait photographié sa voiture avant d’entrer dans un magasin pour comparer un achat ; cette image datée a démontré que la bosse n’était pas antérieure au stationnement.
Interroger les témoins et exploiter la vidéosurveillance
Les témoins peuvent fournir une information décisive : couleur et modèle du véhicule impliqué, direction de départ, bruit entendu ou présence d’une personne autour de l’automobile. Demandez leurs coordonnées sans les pousser à formuler une accusation. Un témoignage précis et factuel est plus utile qu’une affirmation générale sur un conducteur prétendument responsable.
Le parking d’un supermarché, d’un hôpital ou d’un immeuble peut être équipé de caméras. Adressez-vous rapidement à l’accueil ou au responsable de sécurité afin de signaler l’horaire et la zone concernés. Le personnel ne remet pas nécessairement les images directement à un particulier, mais il peut les conserver et les transmettre aux autorités compétentes dans le cadre d’une procédure.
La vidéosurveillance n’est pas une garantie absolue. Une caméra peut être orientée vers une entrée, filmer avec un angle mort ou ne conserver les séquences que pendant une durée limitée. Il est donc préférable d’effectuer la demande le jour même, en précisant le numéro de place, l’accès utilisé et la plage horaire la plus étroite possible.
Déposer plainte en cas de délit de fuite ou de vandalisme
Lorsque le conducteur responsable est parti sans laisser ses coordonnées, il s’agit potentiellement d’un délit de fuite. Rendez-vous au commissariat ou à la gendarmerie avec votre pièce d’identité, le certificat d’immatriculation, les photographies et toute information disponible. Si vous connaissez une partie de la plaque, transmettez-la même si elle est incomplète.
Pour une dégradation volontaire, la plainte décrit précisément les dommages sans exagérer leur montant. Mentionnez les circonstances, les lieux, les éventuels objets manquants et l’existence de caméras. Le récépissé ou le procès-verbal devra être conservé, car votre assureur peut le demander lors de l’instruction.
Une déclaration écrite personnelle peut compléter le dossier : chronologie des déplacements, état du véhicule avant le stationnement, personnes contactées et réponses obtenues. Ce document ne remplace pas une plainte, mais il permet d’éviter les oublis lorsque l’expert ou le gestionnaire du contrat vous interroge plusieurs jours plus tard.
- Photographier les dégâts, la place et l’environnement immédiat avant tout nettoyage.
- Relever les coordonnées des témoins et l’existence éventuelle de caméras.
- Noter l’heure de stationnement, l’heure de découverte et le lieu exact.
- Déposer plainte en cas de vandalisme ou de délit de fuite.
- Conserver les originaux des images, le récépissé et tous les échanges écrits.
Les preuves ne rendent pas automatiquement un tiers solvable ou identifiable, mais elles transforment une simple déclaration en dossier vérifiable. Une scène correctement documentée augmente nettement la capacité de l’assurance à statuer sur les dommages matériels.
Lorsque les faits sont établis, il faut maintenant vérifier les garanties du contrat et respecter le calendrier de la déclaration.
Déclaration de sinistre et assurance : connaître ses droits
La prise en charge dépend de la formule souscrite, des garanties annexes et des circonstances exactes. Une assurance au tiers couvre principalement la responsabilité civile du conducteur assuré ; elle ne rembourse généralement pas les dégâts subis par son propre véhicule lorsque l’auteur reste inconnu. Une formule intermédiaire peut inclure le vol, l’incendie, le bris de glace ou le vandalisme, tandis qu’une couverture tous risques protège plus largement contre les dommages accidentels.
Respecter le délai de déclaration
La déclaration de sinistre doit être transmise dès que possible, en respectant le délai prévu par le contrat. Pour un accident ou une dégradation, le délai couramment appliqué est de cinq jours ouvrés à compter de la découverte ou de la survenance. Un vol ou une tentative de vol peut obéir à un délai plus court, souvent deux jours ouvrés : il faut donc lire les conditions générales et appeler l’assureur sans attendre.
La déclaration peut être réalisée par téléphone, depuis l’espace client ou par courrier selon les modalités prévues. Demandez un numéro de dossier et conservez la confirmation d’enregistrement. Décrivez uniquement les faits constatés : « aile arrière droite enfoncée », « vitre arrière brisée », « rayure sur les deux portes côté conducteur ». Une hypothèse présentée comme une certitude peut compliquer l’expertise.
Joignez les photographies, le constat amiable lorsqu’il existe, la plainte, les coordonnées des témoins et les informations relatives à la vidéosurveillance. L’assureur peut également demander une copie du certificat d’immatriculation, du permis, des factures d’entretien ou un devis de réparation automobile.
Comprendre la franchise et l’identification du responsable
Lorsque l’auteur est identifié et assuré, son assurance responsabilité civile peut indemniser la victime après examen des circonstances. Si le conducteur a laissé un mot, vérifiez qu’il comporte son identité, son adresse, son numéro de contrat et les références de son assureur. Un simple prénom et un numéro de téléphone ne suffisent pas à sécuriser la procédure.
Si le responsable est inconnu, la garantie dommages tous accidents peut intervenir, sous réserve des exclusions et de la franchise. Cette somme reste à la charge du propriétaire et peut rendre une déclaration peu intéressante lorsque le montant de la remise en état est faible. Il ne faut toutefois pas renoncer sans comparer : un pare-chocs apparemment rayé peut dissimuler un support déformé ou un capteur endommagé.
La garantie vandalisme nécessite souvent un dépôt de plainte. Certaines polices exigent aussi que le véhicule ait été stationné dans des conditions normales, que les clés n’aient pas été laissées à bord et qu’aucune négligence particulière ne soit relevée. Lisez les exclusions concernant les accessoires, les objets présents dans l’habitacle et les dommages esthétiques.
Préparer l’expertise et contester une évaluation
L’assureur peut organiser une expertise à distance à partir de photographies ou mandater un expert automobile. Avant le rendez-vous, rassemblez les factures d’entretien et les documents prouvant la valeur ou l’état du véhicule. Ne faites pas procéder aux réparations définitives avant l’accord de l’assureur, sauf mesure urgente de mise en sécurité.
L’expert compare les dommages avec le scénario déclaré, recherche d’éventuelles marques anciennes et estime le coût des opérations : démontage, redressage, peinture, remplacement des pièces, recalibrage des aides à la conduite. Sur une voiture moderne, un choc au pare-chocs peut concerner un radar de stationnement ou une caméra dont le réglage exige une procédure spécifique.
Si l’évaluation paraît insuffisante, demandez les explications techniques et transmettez un devis argumenté d’un réparateur qualifié. Une contre-expertise peut être envisagée, selon les conditions du contrat et les frais applicables. La garantie utile n’est pas seulement celle qui promet une indemnisation : c’est celle dont les exclusions, la franchise et la procédure sont compris avant le sinistre.
Une fois l’accord obtenu ou les responsabilités clarifiées, le choix de l’atelier devient déterminant pour préserver la sécurité et la valeur du véhicule.
Réparation automobile après un choc au parking : démarches et contrôles
Une réparation automobile ne se limite pas à faire disparaître une rayure. La carrosserie peut cacher une déformation de renfort, une fixation cassée, une fuite ou un défaut d’alignement. Le choix du professionnel doit donc tenir compte de la nature du choc, de la technologie du véhicule et des exigences de l’assureur.
Obtenir un devis détaillé et comparer les solutions
Demandez un devis mentionnant les pièces à remplacer, les opérations de débosselage, la préparation de surface, la peinture, le temps de main-d’œuvre et les contrôles électroniques. Une estimation qui indique seulement « réparation aile arrière » ne permet pas de vérifier si le démontage du feu, le remplacement d’un absorbeur de choc ou le calibrage d’un capteur sont inclus.
Pour une petite bosse sans peinture écaillée, le débosselage sans peinture peut préserver la finition d’origine et réduire le temps d’immobilisation. En revanche, une tôle fortement plissée ou une peinture fissurée nécessite souvent une intervention plus complète. Une rayure superficielle peut parfois être polie, mais une atteinte du vernis jusqu’à l’apprêt exige une retouche ou une mise en peinture.
Clara a reçu deux propositions très différentes après son sinistre. Le premier atelier proposait de remplacer tout le pare-chocs, tandis que le second prévoyait une réparation localisée et le contrôle des supports. L’expertise a finalement montré qu’un capteur avait été déplacé : le devis le moins cher ne comprenait pas le recalibrage indispensable.
Contrôler les équipements de sécurité et les systèmes d’aide
Après un choc sur l’avant ou l’arrière, vérifiez les radars, la caméra de recul, les feux, les capteurs d’angle mort et les systèmes de freinage d’urgence. Un voyant au tableau de bord, une alerte persistante ou un fonctionnement irrégulier constitue un motif pour immobiliser le véhicule et demander un diagnostic.
Les dommages matériels peuvent aussi toucher la géométrie. Une jante voilée, un volant qui n’est plus centré ou une voiture qui tire sur un côté indiquent potentiellement une atteinte du train roulant. Continuer à rouler dans ces conditions accélère l’usure des pneumatiques et peut réduire la stabilité, surtout sous la pluie.
Un atelier sérieux documente les opérations réalisées et remet les anciennes pièces lorsqu’elles ne sont pas conservées pour l’expertise. Demandez le rapport de diagnostic électronique, les valeurs de géométrie et l’attestation de calibrage si une caméra ou un radar a été démonté. Ces documents peuvent être utiles lors de la revente ou d’un litige ultérieur.
Gérer l’immobilisation, la mobilité et la fin du dossier
Relisez les garanties d’assistance : véhicule de remplacement, remorquage, transport des occupants ou prise en charge du retour au domicile. Ces prestations sont souvent conditionnées à une immobilisation supérieure à une durée définie ou à l’accord préalable de l’assureur. Louer une voiture sans validation peut limiter le remboursement.
À la restitution, inspectez la teinte sous plusieurs lumières, l’alignement des panneaux, l’ouverture des portes et l’absence de bruits nouveaux. Faites un essai sur route si la réparation concernait une roue, un essieu ou l’avant du véhicule. Une différence de teinte légère peut parfois provenir d’un vieillissement du vernis, mais elle doit être signalée avant de signer la fin des travaux.
Conservez facture, ordre de réparation, rapport d’expertise et photos après intervention. Si un défaut apparaît rapidement, contactez d’abord l’atelier par écrit et décrivez le symptôme avec précision. Une remise en état réussie se juge autant à l’apparence de la carrosserie qu’au fonctionnement silencieux et fiable des éléments mécaniques et électroniques.
La réparation règle les conséquences du sinistre ; la prévention permet ensuite de réduire la probabilité d’un nouvel incident dans un environnement où le risque ne peut jamais être supprimé totalement.
Réduire les risques de voiture abîmée sur un parking
Aucun emplacement ne protège complètement une automobile, mais le choix du lieu et quelques habitudes réduisent fortement les contacts involontaires, le vandalisme et les dégâts liés aux conditions météorologiques. La prévention commence avant même de couper le moteur : observer la circulation, évaluer l’espace disponible et anticiper les mouvements des autres usagers.
Choisir un emplacement plus sûr
Privilégiez un parking éclairé, fréquenté et doté d’une surveillance clairement signalée. Les zones proches d’une caméra ou d’un poste d’accueil offrent généralement de meilleures possibilités de reconstitution en cas de problème. Évitez toutefois de stationner juste devant une sortie, une rampe étroite ou une zone de livraison où les manœuvres de véhicules utilitaires sont fréquentes.
Une place située à l’extrémité d’une rangée limite le nombre de véhicules susceptibles de toucher les portières. Elle peut cependant exposer davantage le côté extérieur à un potelet, à un mur ou au passage d’un chariot. L’idéal est un emplacement suffisamment large, éloigné des angles de circulation et sans obstacle difficile à distinguer la nuit.
Dans un parking souterrain, éloignez-vous des zones où des infiltrations, des travaux ou des projections de poussière sont visibles. En période d’orage, évitez les emplacements sous les arbres fragilisés et les secteurs susceptibles d’être inondés. Ces choix semblent anodins, mais ils agissent directement sur la fréquence et la gravité des dommages.
Utiliser les équipements de protection avec discernement
Une alarme, un antivol de volant, un dispositif de localisation ou une caméra embarquée peuvent dissuader certains actes et fournir des indices. La caméra doit être installée sans réduire le champ de vision et son utilisation doit respecter les règles applicables à la captation d’images. Avant de choisir un modèle, vérifiez la qualité nocturne, l’autonomie et la capacité à enregistrer lors d’un choc.
Les capteurs de stationnement et les caméras facilitent les manœuvres, mais ils ne remplacent pas l’observation directe. La pluie, la boue, la neige ou un obstacle très bas peuvent perturber leur fonctionnement. Nettoyez régulièrement les capteurs et consultez le manuel lorsque le système affiche une alerte inhabituelle.
Ne laissez pas d’objet visible dans l’habitacle, même sans valeur. Un sac vide, un support électronique ou une veste peuvent attirer l’attention et provoquer une vitre brisée. Rangez les effets personnels dans le coffre avant d’arriver, car manipuler ostensiblement des biens après avoir stationné peut signaler leur présence.
Adopter une routine de contrôle et conserver les informations
Avant de quitter le véhicule, vérifiez la fermeture des portes, des vitres et du coffre. Prenez une photographie rapide si vous stationnez dans un lieu inconnu ou pour une longue durée, notamment lors d’un voyage. Cette habitude crée un point de comparaison utile sans nécessiter un examen fastidieux à chaque arrêt.
Conservez dans votre téléphone le numéro de votre assurance, celui de l’assistance et les références du contrat. Gardez également un stylo, un formulaire de constat amiable et une lampe compacte dans la voiture. En cas de sinistre nocturne, ces outils facilitent les premières vérifications sans vous exposer inutilement à la circulation.
Une entreprise fictive, Atelier Nord, a réduit les incidents sur son parking en réservant les places proches des entrées aux visiteurs et en installant des butées visibles plutôt que des bordures basses. Cette mesure n’a pas supprimé les accrochages, mais elle a diminué les chocs liés aux obstacles et amélioré la qualité des déclarations grâce à une meilleure organisation des emplacements.
La prudence repose finalement sur une combinaison de décisions simples : emplacement adapté, véhicule correctement sécurisé, preuves accessibles et réaction ordonnée. Anticiper le risque de stationnement, c’est protéger à la fois sa carrosserie, son budget et sa capacité à faire valoir ses droits.